Pin & Kaart
Hoe werkt uitbetaling van pinbetalingen?
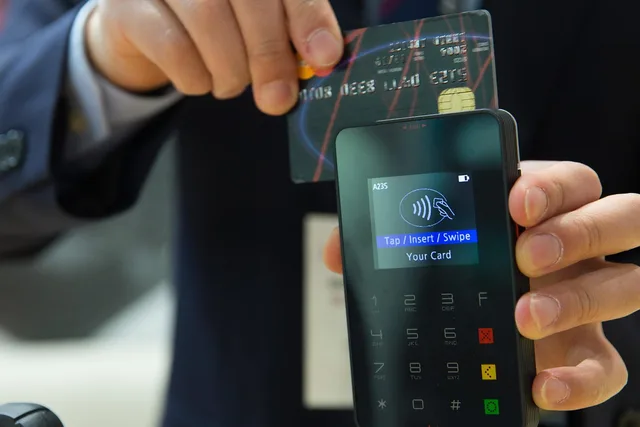
Met een pinbetaling betaalt u elektronisch met een pinpas, een betaalkaart die met een pincode is beveiligd.
Wat bedoelen we met de uitbetaling van een pinbetaling?
Met een pinbetaling betaalt u elektronisch met een pinpas, een betaalkaart die met een pincode is beveiligd. Het bedrag gaat van uw betaalrekening naar de begunstigde: de winkel, horecazaak of andere ondernemer waar u afrekent.
De term uitbetaling verwijst naar twee momenten. Voor u als klant is dat de goedkeuring aan de kassa: daarna wordt het bedrag van uw rekening geboekt. Voor de ondernemer is het het moment waarop het bedrag via zijn bank of betaaldienstverlener op de zakelijke rekening beschikbaar komt. Tussen die momenten loopt een verwerkingstraject via de banken, dat u als klant niet ziet; u ziet alleen de afboeking en de bevestiging. De precieze termijn en de partijen die bij de uitbetaling aan de ondernemer betrokken zijn, noemt deze uitleg niet als vast gegeven.
Een pinbetaling in het kort: pas, pincode en goedkeuring
Een pinbetaling is elektronisch betalen met een pinpas, een betaalkaart die met een pincode is beveiligd. In de meeste Nederlandse winkels betalen mensen liever met de pinpas dan contant, ook bij kleine bedragen.
Contactloos betalen is in Nederland ingeburgerd. Volgens Mastercard verliep sinds juni 2018 meer dan de helft (51 procent) van alle bankpasbetalingen in Nederland contactloos, een stijging van 77 procent ten opzichte van 2017. Mastercard, het bedrijf achter de Maestro-passen, meldde daarbij dat zeker 90 procent van alle Nederlandse bankpassen geschikt is voor contactloos betalen (ANP, september 2018).
Snelheid en populariteit van pinbetalingen in Nederland
- 51%Contactloos betalen
- 90%Schikking voor contactloos betalen
- 5Snelle verwerking (Instant Payments)
Wat er aan de kassa gebeurt
Aan de kassa doorloopt u dezelfde stappen: u biedt uw pas aan, houdt hem tegen het contactloze leesvlak of steekt hem in de terminal en voert uw pincode in, controleert op het scherm het bedrag en de begunstigde, en keurt de betaling goed. Bij contactloos betalen kan de terminal om een pincode of een andere vorm van verificatie vragen; dat is een extra controle op de transactie, geen extra betaling.
Controleer het bedrag voordat u goedkeurt. Zodra u heeft goedgekeurd, is de betaling technisch afgerond en kunt u die niet meer met een druk op de knop terugdraaien. Twijfelt u over het bedrag of de begunstigde, breek de betaling dan op dat moment af en start opnieuw, in plaats van achteraf te corrigeren.
Direct afgeschreven, direct zichtbaar
Na goedkeuring wordt het bedrag direct van uw rekening geboekt. Binnen een paar seconden staat de betaling op uw rekeningoverzicht; in de uitleg van iDEAL wordt dit vergeleken met een overboeking of een pinbetaling in een winkel.
Let op het verschil tussen wat u ziet en wat er achter de schermen gebeurt. Uw afboeking en de ontvangst door de winkelier vallen niet per definitie samen: de verdere verwerking tussen banken en betaaldienstverleners loopt via bankkanalen.
Waarom snelle verwerking van eurobetalingen tegenwoordig normaal is
Eurobetalingen kunnen binnen vijf seconden worden verwerkt, 24 uur per dag en 7 dagen per week. Bij zulke Instant Payments krijgt de betaler een bevestiging zodra het geld is overgeboekt. In de testperiode zijn een miljoen van deze overboekingen verwerkt, die telkens binnen de geplande vijf seconden werden afgerond. Voor dit type overboeking is geen maximumbedrag vastgesteld.
Bij de introductie gold de snelle verwerking voor eurobetalingen naar en tussen rekeningen van Rabobank, SNS, KNAB, ASN Bank, RegioBank en ABN AMRO, en voor alle transacties via mobiel en internetbankieren met een IBAN (bericht van 12 april 2019, bron Rendement). Deze informatie gaat over euro-overboekingen via Instant Payments.
Pinbetaling, overboeking en online bankbetaling vergeleken
Bij pinnen keurt u goed aan de kassa, met uw pas en pincode of contactloos. Bij een online betaling met iDEAL keurt u goed in een vertrouwde omgeving: u kiest bij de webwinkel voor iDEAL, kiest de bank waar uw betaalrekening loopt, wordt doorgestuurd naar de internetbankieromgeving of bankapp van uw bank en logt daar in op de voor u bekende manier. De betalingsgegevens zijn dan al ingevuld; u controleert of het bedrag en de begunstigde kloppen en keurt de betaling goed. Voor iDEAL hoeft u zich niet te registreren, niets te downloaden en geen account aan te maken, en alle Nederlandse banken bieden iDEAL aan.
Bij een overboeking verstuurt u zelf een opdracht en krijgt u een bevestiging zodra het geld is overgeboekt. Het verschil met pinnen en iDEAL zit vooral in waar u goedkeurt: aan de kassa, in de bankomgeving van een webwinkel, of in uw eigen bankapp of internetbankieren.
Veilig betalen: waar u op kunt letten
Controleer altijd het bedrag en de begunstigde voordat u goedkeurt, en bewaar de bevestiging van uw betaling. Bij een online betaling in de bankomgeving hoort het webadres van de betaalpagina van uw bank te beginnen met https://; de s staat voor secure, een versleutelde verbinding. Ziet de pagina er anders uit of werkt die anders dan u gewend bent, controleer dan eerst of die overeenkomt met de voorbeeldschermen van uw bank of op iDEAL.nl. Schrijf uw wachtwoorden en beveiligingscodes voor online bankieren nooit op en sla ze niet op.
Voor snelle overboekingen waarschuwt Betaalvereniging Nederland voor phishingmails. Staat daarin dat u iets moet doen om de betaling sneller te laten verlopen, dan is die mail niet pluis: organisaties en klanten hoeven niets te doen om een snelle overboeking te laten lukken. Een onbekende naam op uw rekeningoverzicht kan ook verwarren. Die kan betekenen dat een organisatie het innen van betalingen heeft uitbesteed aan een derde partij, een zogenoemde Collecterende Payment Service Provider (CPSP). De naam van de CPSP staat dan als eerste op uw overzicht; uw betaling komt via die partij bij de juiste organisatie terecht.
Samengevat: wat uitbetaling van een pinbetaling betekent
Bij een pinbetaling ziet u na goedkeuring een afboeking op uw overzicht. De verdere verwerking loopt via bankkanalen; de ondernemer ontvangt het bedrag via zijn bank of betaaldienstverlener. De precieze termijn waarop de ondernemer het bedrag ontvangt, noemt deze uitleg niet als vast gegeven.
Voor euro-overboekingen via Instant Payments geldt dat ze binnen vijf seconden kunnen worden verwerkt, 24 uur per dag en 7 dagen per week, met een bevestiging aan de betaler en zonder vastgesteld maximumbedrag. Die kenmerken gelden voor die overboekingen; de bronnen noemen geen vergelijkbare termijn voor de uitbetaling van pinbetalingen.